 Balanços Patrimoniais
Notas Explicativas
Documento disponível na Transparência do IBSAÚDE.
Identificação do documento
A data do documento corresponde ao cadastro do acervo.
Leitura do relatório
12 páginas no arquivo de origem
Ler o texto desta página
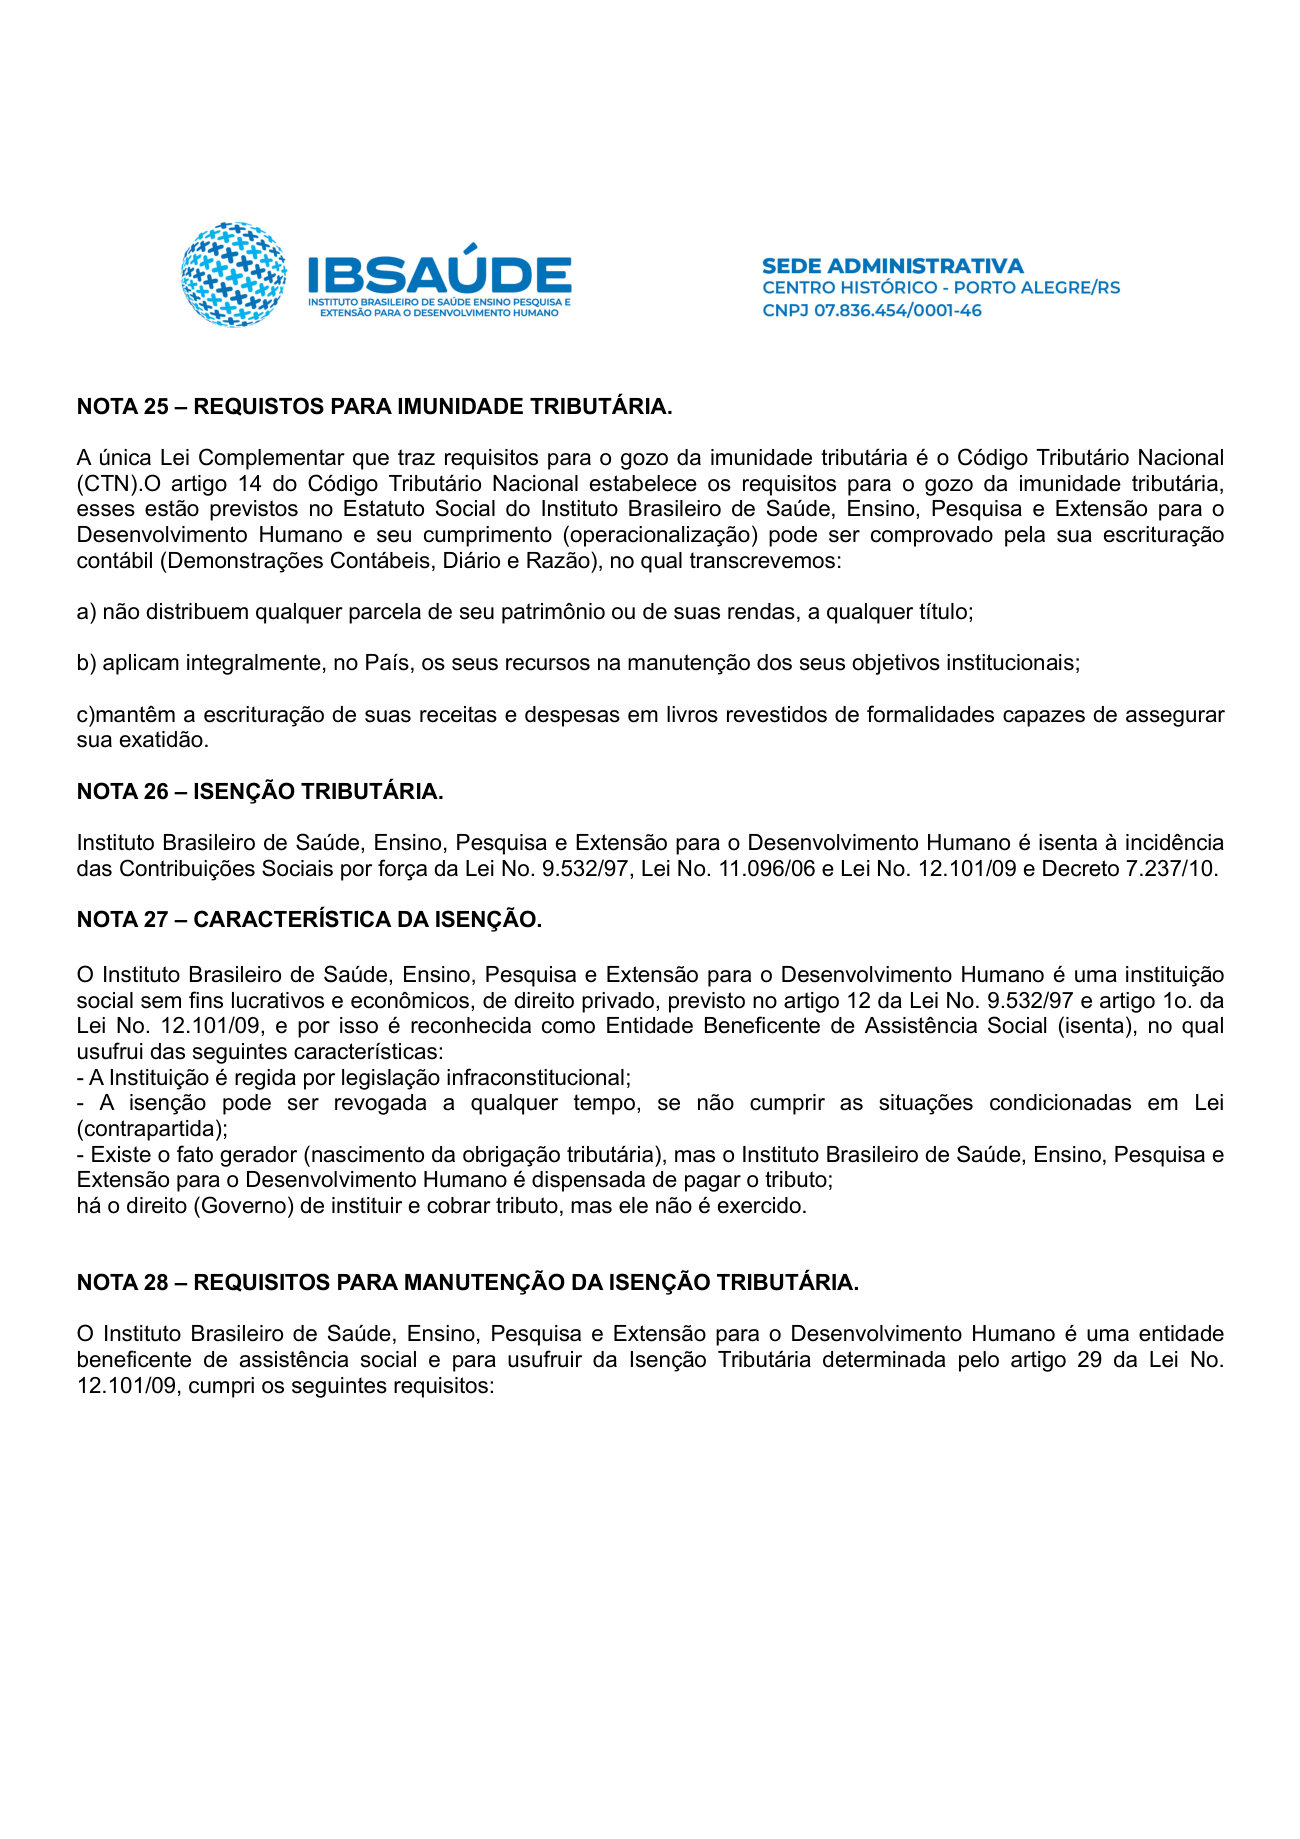
NOTA 25 – REQUISTOS PARA IMUNIDADE TRIBUTÁRIA.
A única Lei Complementar que traz requisitos para o gozo da imunidade tributária é o Código Tributário Nacional
(CTN).O artigo 14 do Código Tributário Nacional estabelece os requisitos para o gozo da imunidade tributária,
esses estão previstos no Estatuto Social do Instituto Brasileiro de Saúde, Ensino, Pesquisa e Extensão para o
Desenvolvimento Humano e seu cumprimento (operacionalização) pode ser comprovado pela sua escrituração
contábil (Demonstrações Contábeis, Diário e Razão), no qual transcrevemos:
a) não distribuem qualquer parcela de seu patrimônio ou de suas rendas, a qualquer título;
b) aplicam integralmente, no País, os seus recursos na manutenção dos seus objetivos institucionais;
c)mantêm a escrituração de suas receitas e despesas em livros revestidos de formalidades capazes de assegurar
sua exatidão.
NOTA 26 – ISENÇÃO TRIBUTÁRIA.
Instituto Brasileiro de Saúde, Ensino, Pesquisa e Extensão para o Desenvolvimento Humano é isenta à incidência
das Contribuições Sociais por força da Lei No. 9.532/97, Lei No. 11.096/06 e Lei No. 12.101/09 e Decreto 7.237/10.
NOTA 27 – CARACTERÍSTICA DA ISENÇÃO.
O Instituto Brasileiro de Saúde, Ensino, Pesquisa e Extensão para o Desenvolvimento Humano é uma instituição
social sem fins lucrativos e econômicos, de direito privado, previsto no artigo 12 da Lei No. 9.532/97 e artigo 1o. da
Lei No. 12.101/09, e por isso é reconhecida como Entidade Beneficente de Assistência Social (isenta), no qual
usufrui das seguintes características:
- A Instituição é regida por legislação infraconstitucional;
- A isenção pode ser revogada a qualquer tempo, se não cumprir as situações condicionadas em Lei
(contrapartida);
- Existe o fato gerador (nascimento da obrigação tributária), mas o Instituto Brasileiro de Saúde, Ensino, Pesquisa e
Extensão para o Desenvolvimento Humano é dispensada de pagar o tributo;
há o direito (Governo) de instituir e cobrar tributo, mas ele não é exercido.
NOTA 28 – REQUISITOS PARA MANUTENÇÃO DA ISENÇÃO TRIBUTÁRIA.
O Instituto Brasileiro de Saúde, Ensino, Pesquisa e Extensão para o Desenvolvimento Humano é uma entidade
beneficente de assistência social e para usufruir da Isenção Tributária determinada pelo artigo 29 da Lei No.
12.101/09, cumpri os seguintes requisitos:
Versões e integridade
1- Versão 1Versão atual
Acervo incorporado ao ambiente de produção; a data desta incorporação não comprova a publicação original.
Registrada em 11/10/2026
Conferir a integridade do arquivo
O código SHA-256 identifica o conteúdo desta versão. Ele permite conferir se o arquivo baixado corresponde ao arquivo registrado.
5f83f41843d3fb593315fd6a48e8b565064c82b2a88def26f681fa0b94676f33As datas de incorporação e de versões registram ações neste acervo. A publicação original só é indicada quando existe comprovação.